


Personal Expense Tracker
0.00.00 Rezensionen
App-Details
- Version
- 1.0.3
- Aktualisiert am
- Lizenz
- Free
- Downloads
- 50.000+
- Entwickler
- LOOP MONDO COMPANY LIMITED
- Kategorien
- Finanzen
- Plattform
- Android
Screenshots
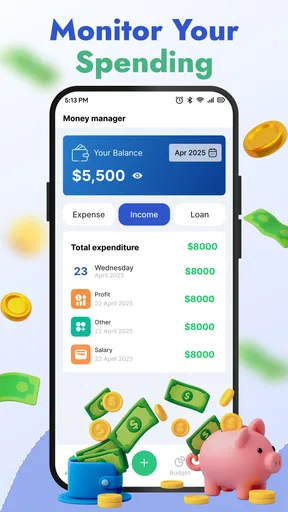
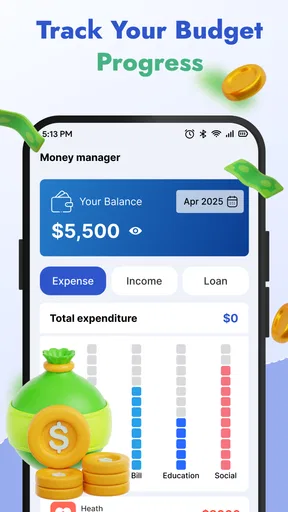
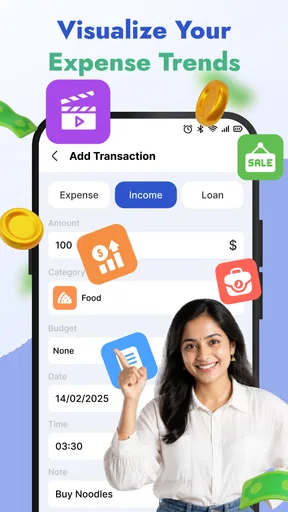
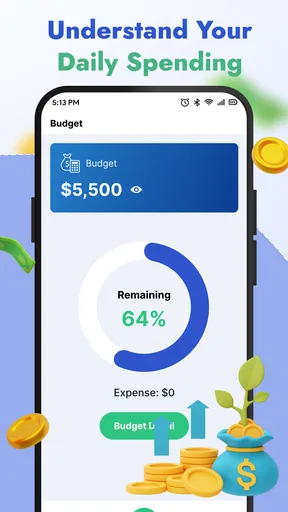
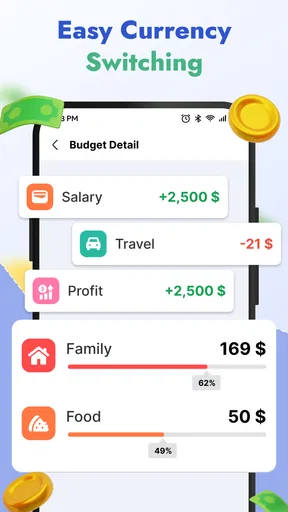
 Analyse von AppCompare
Wer seine Finanzen nicht erst am Monatsende verstehen möchte, braucht vor allem eine Gewohnheit, die im Alltag nicht nervt. Genau dort setzt Personal Expense Tracker an: Ich trage Einnahmen und Ausgaben möglichst zeitnah ein und bekomme dadurch ein klareres Bild davon, wohin mein Geld tatsächlich fließt. Die App gehört zur Kategorie Finanzen, ist kostenlos erhältlich und richtet sich mit ihrer übersichtlichen Ausrichtung eher an Menschen, die Ordnung in ihre privaten Geldbewegungen bringen möchten, als an professionelle Buchhalter.
Mein erster Eindruck ist angenehm nüchtern. Die Anwendung versucht nicht, aus einem einfachen Haushaltsbuch ein kompliziertes Finanzzentrum zu machen. Stattdessen konzentriert sie sich auf tägliche Einnahmen, Ausgaben und Budgets. Das klingt unspektakulär, ist aber im Alltag eine Stärke: Je weniger Entscheidungen ich bei jeder Buchung treffen muss, desto eher bleibe ich dabei. Wer eine verständliche Übersicht sucht und seine Ausgaben selbst erfassen möchte, findet hier einen zugänglichen Einstieg.
Vom einzelnen Einkauf zur brauchbaren Monatsübersicht
Der sinnvollste Start ist nicht, sofort jede alte Ausgabe nachzutragen. Ich würde zunächst mit dem aktuellen Tag beginnen und nur die wichtigsten Geldbewegungen erfassen: etwa den Einkauf im Supermarkt, eine Fahrt, eine Rechnung oder einen Zahlungseingang. Nach einigen Tagen entsteht bereits ein realistischeres Gefühl für die persönlichen Muster. Gerade kleine Beträge, die man sonst schnell vergisst, werden sichtbar, wenn sie regelmäßig notiert werden.
Eine gute Grundroutine besteht aus drei kurzen Momenten. Nach einem Einkauf wird die Ausgabe direkt eingetragen, am Abend prüfe ich die Buchungen des Tages, und am Wochenende sehe ich mir die Zusammenfassung an. Diese Reihenfolge ist praktischer, als einmal pro Monat aus dem Gedächtnis zu rekonstruieren, was passiert ist. Die eigentliche Stärke liegt weniger im Eintragen einzelner Beträge als in der wiederholbaren Gewohnheit dahinter.
Ein realistisches Beispiel: Ich kaufe morgens unterwegs einen Kaffee, bezahle mittags ein Essen und erledige abends noch einen Einkauf. Wenn ich alles sofort oder zumindest am selben Tag erfasse, erkenne ich nicht nur die Summe, sondern auch die Häufigkeit solcher Ausgaben. Das ist ein wichtiger Unterschied zu einer groben Monatsrechnung auf Papier. Eine einzelne Ausgabe wirkt harmlos; mehrere ähnliche Buchungen zeigen ein Muster, an dem ich mein Budget ausrichten kann.
Für Einnahmen ist dieselbe Disziplin hilfreich. Neben dem regelmäßigen Gehalt können auch Rückerstattungen, Nebenverdienste oder gelegentliche Zahlungen eingetragen werden. Dadurch bleibt die Übersicht näher an der tatsächlichen Situation. Ich würde allerdings vermeiden, erwartete Einnahmen als sicher zu behandeln, solange sie noch nicht eingegangen sind. Ein Budget wirkt nur dann zuverlässig, wenn es auf Geld basiert, das tatsächlich verfügbar ist.
Die Zusammenfassungen sind besonders nützlich, wenn ich sie nicht bloß als Rückblick betrachte. Ich kann mich fragen: Welche Ausgabe war geplant, welche entstand spontan, und welche wiederholt sich fast unbemerkt? Diese Fragen machen aus einer Liste eine Entscheidungshilfe. Die App nimmt mir die Entscheidung nicht ab, aber sie liefert den Anlass, Gewohnheiten konkreter zu prüfen.
Lesenswert, bevor du dich entscheidest

Waze macht den Verkehr zur Gemeinschaftssache – doch Ausweichrouten belasten die Nachbarschaft

Google Play Bücher macht Lesen bequem, aber selten gemeinschaftlich

Zu Facebook wechseln: Was Gruppen, Veranstaltungen und Kontakte wirklich ändern

Ludo King® macht aus einer schnellen Würfelrunde eine Verabredung

Messenger: Wie Meta soziale Nähe in mobile Macht verwandelt

Canva im Alltag: Wann sich die Kreativ-App wirklich lohnt
Die ersten Einstellungen mit echtem Nutzen
Bevor ich die Anwendung längere Zeit nutze, würde ich die persönlichen Kategorien und Budgetbereiche sorgfältig durchgehen, soweit die jeweilige Einrichtung sie anbietet. Zu viele Kategorien machen die Eingabe langsam, zu wenige verschleiern Unterschiede. Für den Alltag reichen meist wenige klare Gruppen, beispielsweise Wohnen, Lebensmittel, Mobilität, Freizeit und regelmäßige Verpflichtungen. Eine Kategorie sollte immer eine Frage beantworten können: Wofür möchte ich später die Summe sehen?
Besonders wichtig ist die Abgrenzung zwischen festen und veränderlichen Ausgaben. Miete, Versicherungen oder regelmäßige Verträge verhalten sich anders als Restaurantbesuche oder spontane Einkäufe. Wenn beides in einem einzigen Topf landet, sieht das Budget zwar übersichtlich aus, hilft aber weniger bei der Planung. Ich würde feste Verpflichtungen zuerst berücksichtigen und das verbleibende Geld anschließend auf flexible Bereiche verteilen.
Auch der Zeitraum eines Budgets verdient Aufmerksamkeit. Wer sein Einkommen am Monatsanfang erhält, kommt mit einer klassischen Monatsbetrachtung gut zurecht. Bei unregelmäßigen Zahlungsterminen kann eine starre Monatsgrenze dagegen ein verzerrtes Bild erzeugen. In diesem Fall lohnt es sich, die Zusammenfassungen zusätzlich im Zusammenhang mit dem eigenen Zahlungsrhythmus zu betrachten, statt jede Abweichung sofort als Fehlplanung zu bewerten.
Die App läuft auf Android ab Version 7.0 und ist damit auch für ältere Geräte grundsätzlich interessant. Das ist praktisch für Nutzer, die kein aktuelles Smartphone besitzen und trotzdem eine einfache Finanzübersicht verwenden möchten. Gleichzeitig würde ich vor der täglichen Nutzung prüfen, wie komfortabel sich die Eingabe auf dem eigenen Gerät anfühlt. Bei Finanz-Apps entscheidet nicht nur die Funktionsliste, sondern auch, ob eine Buchung mit wenigen klaren Schritten erledigt ist.
Der Entwickler LOOP MONDO COMPANY LIMITED positioniert die Anwendung nicht als komplizierte Finanzsoftware, sondern als persönliche Ausgabenhilfe. Das passt zu meinem Nutzungseindruck: Wer eine einfache Struktur bevorzugt, muss sich nicht erst in Fachbegriffe einarbeiten. Wer dagegen mehrere Konten, komplexe Abrechnungen oder eine gemeinsame Verwaltung für einen Haushalt erwartet, sollte seine Anforderungen vorher genauer abgleichen.
Schneller werden, ohne ungenauer zu werden
Mit der Zeit entsteht der größte Geschwindigkeitsgewinn nicht durch hektisches Tippen, sondern durch vorbereitete Entscheidungen. Ich würde mir für wiederkehrende Buchungen feste Bezeichnungen und möglichst konsistente Kategorien angewöhnen. Wenn derselbe monatliche Betrag jedes Mal anders benannt wird, wird die spätere Auswertung unnötig unklar. Einheitliche Einträge machen die Zusammenfassungen wertvoller, ohne dass dafür mehr Daten erfasst werden müssen.
Ein weiterer hilfreicher Ablauf ist die sofortige Erfassung nach dem Bezahlen, solange Betrag und Zweck noch präsent sind. Falls das unterwegs nicht möglich ist, kann ich mir eine kurze Notiz machen und die Buchung zu einem festen Zeitpunkt nachholen. Entscheidend ist, dass dieser Ersatzweg nicht zur dauerhaften Ablage vergessener Ausgaben wird. Eine Finanz-App kann nur mit den Informationen arbeiten, die ich tatsächlich eintrage.
Für wiederkehrende Kosten würde ich einen festen Prüftag einplanen. Dabei geht es nicht nur darum, ob der Betrag korrekt erfasst wurde. Ich kann auch kontrollieren, ob die Ausgabe noch sinnvoll ist und ob sie im Budget weiterhin an der richtigen Stelle steht. Dieser kleine Schritt verhindert, dass alte Gewohnheiten automatisch als unveränderliche Notwendigkeiten behandelt werden.
Wer mit Budgets arbeitet, sollte nicht bei jeder kleinen Überschreitung in Panik geraten. Aussagekräftiger ist die Entwicklung über mehrere vergleichbare Zeiträume. Ein einmaliger höherer Einkauf kann völlig in Ordnung sein, während ein kleiner, aber ständiger Mehrverbrauch langfristig stärker ins Gewicht fällt. Ich nutze die Übersicht deshalb eher als Frühwarnsystem denn als strenges Bewertungssystem.
Ein praktischer Trick ist, die App nicht nur nach dem Problem zu öffnen. Wenn ich sie ausschließlich dann benutze, wenn das Geld knapp wird, verbinde ich sie mit Stress und breche die Routine eher ab. Ein kurzer Blick nach einem normalen Tag hält die Nutzung neutral. So wird die Kontrolle zu einer alltäglichen Handlung und nicht zu einer unangenehmen Prüfung.
Wo die einfache Lösung an Grenzen kommt
Die Konzentration auf Einnahmen, Ausgaben und Budgets ist angenehm, setzt aber auch klare Grenzen. Ich würde Personal Expense Tracker nicht automatisch als Ersatz für eine vollständige Haushaltsbuch- oder Buchhaltungssoftware betrachten. Wer mehrere Konten detailliert abgleichen, geschäftliche Vorgänge verwalten oder sehr komplexe Finanzstrukturen abbilden möchte, braucht wahrscheinlich ein spezialisierteres Werkzeug.
Auch für Menschen, die eine vollständig automatische Auswertung ihrer Bankbewegungen erwarten, ist eine manuelle Ausgaben-App möglicherweise nicht die beste Wahl. Der Vorteil der manuellen Erfassung besteht darin, dass ich jede Buchung bewusst sehe und einordne. Der Nachteil ist der zusätzliche Aufwand. Wer diesen Aufwand grundsätzlich vermeiden möchte, sollte eher nach einer Lösung suchen, die den eigenen Automatisierungswunsch ausdrücklich erfüllt.
Für Paare oder Familien kann die persönliche Ausrichtung ebenfalls eine Abwägung sein. Die App eignet sich gut, wenn eine Person ihre eigenen Finanzen ordnen möchte. Sobald mehrere Personen gleichzeitig ein gemeinsames Budget pflegen sollen, werden klare Absprachen über Einträge und Kategorien wichtiger. Ohne solche Regeln kann selbst eine übersichtliche Anwendung schnell widersprüchliche Zahlen enthalten.
Ich würde außerdem keine falsche Genauigkeit aus den Zusammenfassungen ableiten. Ein Budget ist eine Planung, keine Garantie. Unregelmäßige Rechnungen, saisonale Ausgaben oder vergessene Barzahlungen können das Bild verändern. Deshalb sollte ich größere Entscheidungen nicht auf einen einzigen Überblick stützen, sondern prüfen, ob die zugrunde liegenden Einträge vollständig und sinnvoll kategorisiert sind.
Die kostenlose Verfügbarkeit senkt die Einstiegshürde deutlich. Sie macht die App interessant für Studierende, Berufseinsteiger und alle, die zunächst ausprobieren möchten, ob ein digitales Haushaltsbuch in den Alltag passt. Gleichzeitig ist „kostenlos“ kein Ersatz für eine passende Arbeitsweise: Wenn ich selten eintrage oder Kategorien beliebig wechsle, wird auch eine gute Übersicht nicht zuverlässig. Der wichtigste Aufwand bleibt die eigene Konsequenz.
Die Altersfreigabe USK ab 0 Jahren zeigt, dass die Anwendung ohne eine erhöhte Altersbeschränkung angeboten wird. Inhaltlich richtet sie sich trotzdem vor allem an Personen, die selbstständig Einnahmen und Ausgaben planen möchten. Für Kinder ist sie nicht automatisch ein Lernprogramm für Finanzbildung, sondern zunächst ein Werkzeug, dessen Nutzen von der Begleitung und dem gewählten Umgang mit Geld abhängt.
Für wen sich der Einstieg besonders lohnt
Ich sehe die größte Zielgruppe bei Menschen, die bisher entweder gar keine Übersicht führen oder ihre Ausgaben nur grob im Kopf behalten. Auch wer von einer Papierliste auf das Smartphone wechseln möchte, kann von der schnelleren Verfügbarkeit profitieren. Die App passt außerdem zu Nutzern, die ein begrenztes Monatsbudget haben und früh erkennen möchten, ob ein flexibler Bereich aus dem Rahmen läuft.
Weniger passend ist sie für Personen, die bereits mit einer umfangreichen Finanzverwaltung arbeiten und deren Abläufe stark automatisiert sind. Der Wechsel wäre dann nur sinnvoll, wenn die bewusst einfachere Darstellung einen konkreten Vorteil bringt. Ebenso sollten Nutzer mit sehr speziellen Anforderungen nicht erwarten, dass eine auf den persönlichen Alltag zugeschnittene Ausgabenübersicht alle professionellen Funktionen ersetzt.
Die aktuelle Version 1.0.3 wirkt wie ein guter Anlass, die Anwendung zunächst selbst in einem überschaubaren Zeitraum zu testen. Ich würde nicht sofort sämtliche historischen Daten importieren, sondern einige Wochen mit echten Alltagsbuchungen arbeiten. Danach lässt sich viel besser beurteilen, ob Kategorien, Budgets und Zusammenfassungen zur eigenen Denkweise passen.
Alltagsprobleme lösen, ohne vorschnell neu anzufangen
Wenn eine Buchung später nicht in der erwarteten Zusammenfassung auftaucht, würde ich zuerst die eigenen Einträge prüfen: Stimmt der Betrag, passt die gewählte Kategorie, und liegt das Buchungsdatum im betrachteten Zeitraum? Gerade bei einer manuellen Übersicht sind solche kleinen Zuordnungsfehler naheliegender als ein grundsätzliches Problem mit dem Budget. Eine ruhige Kontrolle einzelner Buchungen ist hilfreicher, als dieselbe Ausgabe mehrfach einzutragen.
Falls die Eingabe auf dem Smartphone umständlich wirkt, lohnt sich ein kurzer Test mit einer einzelnen Ausgabe und einer einzelnen Einnahme, bevor ich den ganzen Haushalt erfasse. So erkenne ich früh, ob meine Kategorien zu kleinteilig sind oder ob ich einen einfacheren Ablauf brauche. Für unterwegs kann eine knappe Notiz als Zwischenlösung dienen; später sollte ich sie aber mit der tatsächlichen Buchung abgleichen und die Notiz nicht als dauerhaften Ersatz betrachten.
Auch bei scheinbar falschen Budgetständen prüfe ich zunächst, ob ich feste Kosten und flexible Ausgaben sinnvoll voneinander getrennt habe. Ein hoher Anteil an unvermeidbaren Rechnungen lässt wenig Spielraum für spontane Käufe, selbst wenn die Gesamtsumme zunächst ordentlich aussieht. Die App kann diesen Zusammenhang sichtbar machen, aber nicht entscheiden, ob eine Ausgabe verzichtbar ist. Dafür muss ich die Einträge im Kontext meines Alltags lesen.
Was sie im Vergleich zu anderen Finanzwegen leistet
Gegenüber einer einfachen Papierliste bietet eine App den praktischen Vorteil, dass ich Einträge unterwegs erfassen und später in einer Zusammenfassung betrachten kann. Papier bleibt dagegen angenehm direkt und braucht keine Eingewöhnung am Smartphone. Wer nur wenige Ausgaben notiert, kommt damit möglicherweise gut zurecht; wer Muster über mehrere Bereiche hinweg erkennen möchte, profitiert eher von einer digitalen Ordnung.
Im Vergleich zu einer Tabellenkalkulation ist Personal Expense Tracker für mich die zugänglichere Wahl, wenn ich keine eigene Struktur aufbauen möchte. Eine Tabelle kann bei individuellen Auswertungen flexibler sein, verlangt aber, dass ich Spalten, Formeln und Pflege selbst organisiere. Die App passt besser, wenn mein Ziel ein übersichtlicher persönlicher Blick auf Einnahmen, Ausgaben und Budgets ist, nicht ein frei gestaltetes Finanzmodell.
Automatisierte Banklösungen sind wiederum bequemer für Menschen, die möglichst wenig manuell erfassen wollen. Eine bewusste Eingabe kostet mehr Zeit, zwingt mich aber, kurz über den Zweck einer Ausgabe nachzudenken. Das ist kein Vorteil für jeden: Wer viele Transaktionen hat oder seine Finanzdaten lieber automatisch sortieren lässt, sollte eine stärker automatisierte Alternative in Betracht ziehen. Für einen überschaubaren privaten Haushalt kann die manuelle Kontrolle dagegen genau die gewünschte Einfachheit bieten.
Die App wurde am 23.07.2026 veröffentlicht und liegt in Version 1.0.3 vor. Ich würde sie deshalb als einfache Lösung betrachten, die sich am besten in einem begrenzten, realen Test beurteilen lässt: mit wenigen Kategorien, einer überschaubaren Zahl an Buchungen und einem festen Zeitpunkt für die Wochenprüfung. So kann ich feststellen, ob mir die direkte Erfassung liegt, ohne die Entscheidung an einer langen Liste möglicher Funktionen festzumachen.
Mein Urteil nach einer konsequenten Nutzung
Personal Expense Tracker überzeugt mich vor allem als unkompliziertes Werkzeug für bewusste, manuelle Finanzkontrolle. Die App hilft nicht dadurch, dass sie mir jede Entscheidung abnimmt, sondern indem sie Einnahmen, Ausgaben und Budgetgrenzen an einem Ort zusammenführt. Wer bereit ist, regelmäßig einzutragen, erhält eine brauchbare Grundlage für realistischere Entscheidungen im Alltag.
Meine Empfehlung fällt deshalb differenziert aus: Für einen persönlichen Neustart bei den Finanzen, eine einfache Monatsplanung oder die Suche nach unnötigen Kleinausgaben ist die Anwendung einen Versuch wert. Ich würde sie mit wenigen Kategorien beginnen, wiederkehrende Buchungen sauber benennen und einen festen wöchentlichen Prüftermin einhalten. So entsteht schneller ein verlässliches Bild, ohne dass die Pflege selbst zum Projekt wird.
Wer dagegen Bankautomatisierung, gemeinsame Kontenverwaltung oder professionelle Buchhaltungsfunktionen benötigt, sollte lieber eine darauf spezialisierte Alternative wählen. Für alle anderen liegt der Reiz gerade in der Begrenzung. Die App bleibt nah an der täglichen Frage, die beim Umgang mit Geld am wichtigsten ist: Was ist tatsächlich hereingekommen, was ist wirklich abgeflossen, und passt mein nächster Schritt noch zu meinem Budget?
Mit über 50.000 Installationen hat die Anwendung bereits eine erkennbare Reichweite, bleibt aber vor allem ein Werkzeug, dessen Wert im persönlichen Gebrauch entsteht. Wenn ich sie regelmäßig und ehrlich pflege, liefert sie mehr als eine bloße Liste von Beträgen. Sie macht aus verstreuten Alltagseinkäufen eine verständliche Gesprächsgrundlage mit mir selbst. Genau für diesen Zweck halte ich sie für gelungen.
Vorteile
- Schnelle Erfassung von Ausgaben direkt unterwegs
- Übersichtliche Kategorien erleichtern die Budgetplanung
- Wiederkehrende Zahlungen lassen sich bequem verwalten
- Individuelle Budgets helfen
- finanzielle Ziele im Blick zu behalten
- Klare Diagramme zeigen Einnahmen und Ausgaben auf einen Blick
Nachteile
- Einige Funktionen sind möglicherweise nur in der Premium-Version verfügbar
- Für die volle Nutzung ist eine manuelle Dateneingabe erforderlich
- Die Einrichtung vieler Kategorien kann anfangs etwas Zeit beanspruchen
- Keine automatische Synchronisierung mit jedem Bankkonto verfügbar
- Wer viele Konten nutzt
- benötigt eventuell zusätzliche Einstellungen
Häufig gestellte Fragen zu Personal Expense Tracker
Was ist der Personal Expense Tracker und für wen eignet sich die App?
Der Personal Expense Tracker ist eine App zur übersichtlichen Verwaltung persönlicher Einnahmen und Ausgaben. Nach dem Einrichten können Nutzer Zahlungen Kategorien zuordnen, Budgets festlegen und ihre finanzielle Entwicklung anhand von Übersichten oder Diagrammen verfolgen. Die Anwendung eignet sich besonders für Personen, die ihre täglichen Ausgaben besser kontrollieren, Sparziele planen oder am Monatsende nachvollziehen möchten, wofür ihr Geld ausgegeben wurde.
Welche Funktionen bietet der Personal Expense Tracker im Alltag?
Die App konzentriert sich auf die wichtigsten Werkzeuge für eine persönliche Finanzübersicht. Nutzer können Einnahmen und Ausgaben manuell erfassen, Kategorien wie Lebensmittel, Miete, Transport oder Freizeit verwenden und wiederkehrende Zahlungen dokumentieren. Je nach Version stehen außerdem Monatsübersichten, Budgetkontrolle, Such- und Filterfunktionen sowie grafische Auswertungen zur Verfügung. Dadurch lassen sich finanzielle Gewohnheiten schnell erkennen, ohne komplizierte Tabellen führen zu müssen.
Ist der Personal Expense Tracker kostenlos und gibt es Einschränkungen?
Ob der Personal Expense Tracker vollständig kostenlos genutzt werden kann, hängt von der jeweiligen Version und dem Betriebssystem ab. Die grundlegenden Funktionen zur Eingabe und Übersicht persönlicher Ausgaben sind häufig kostenlos verfügbar. Erweiterte Möglichkeiten, etwa zusätzliche Kategorien, detailliertere Statistiken, Werbefreiheit oder Cloud-Synchronisierung, können jedoch an ein kostenpflichtiges Angebot gebunden sein. Vor dem Download sollten Nutzer deshalb die aktuelle Beschreibung und mögliche In-App-Käufe im jeweiligen Store prüfen.
Wie sicher und privat sind die im Personal Expense Tracker gespeicherten Finanzdaten?
Da die App persönliche Finanzinformationen speichert, sollten Datenschutz und Datensicherheit vor der Nutzung besonders beachtet werden. Nutzer sollten die Datenschutzerklärung lesen und prüfen, ob Daten ausschließlich lokal auf dem Gerät gespeichert oder mit einem Konto beziehungsweise einem Cloud-Dienst synchronisiert werden. Es empfiehlt sich außerdem, ein sicheres Gerätepasswort zu verwenden und regelmäßige Sicherungen anzulegen. Die App sollte nicht als Ersatz für eine professionelle Finanz- oder Banksoftware betrachtet werden.
Kann ich meine Ausgaben mit dem Personal Expense Tracker zuverlässig auswerten?
Ja, die App kann eine hilfreiche Grundlage für die persönliche Finanzplanung sein, sofern Einnahmen und Ausgaben regelmäßig und korrekt eingetragen werden. Kategorien und Zeiträume erleichtern es, unnötige Kosten zu erkennen und das eigene Budget realistischer einzuschätzen. Die Genauigkeit der Auswertungen hängt jedoch von den eingegebenen Daten ab. Wer Buchungen vergisst oder falschen Kategorien zuordnet, erhält entsprechend unvollständige Ergebnisse und sollte die Einträge regelmäßig kontrollieren.


